
Alíquota, limite de isenção, ComprovaBet, prazos e onde cada valor entra na declaração.
Por Bruno Jena, editor responsável. Verificado em 13/11/2026.
Apostas esportivas pagam imposto de renda?
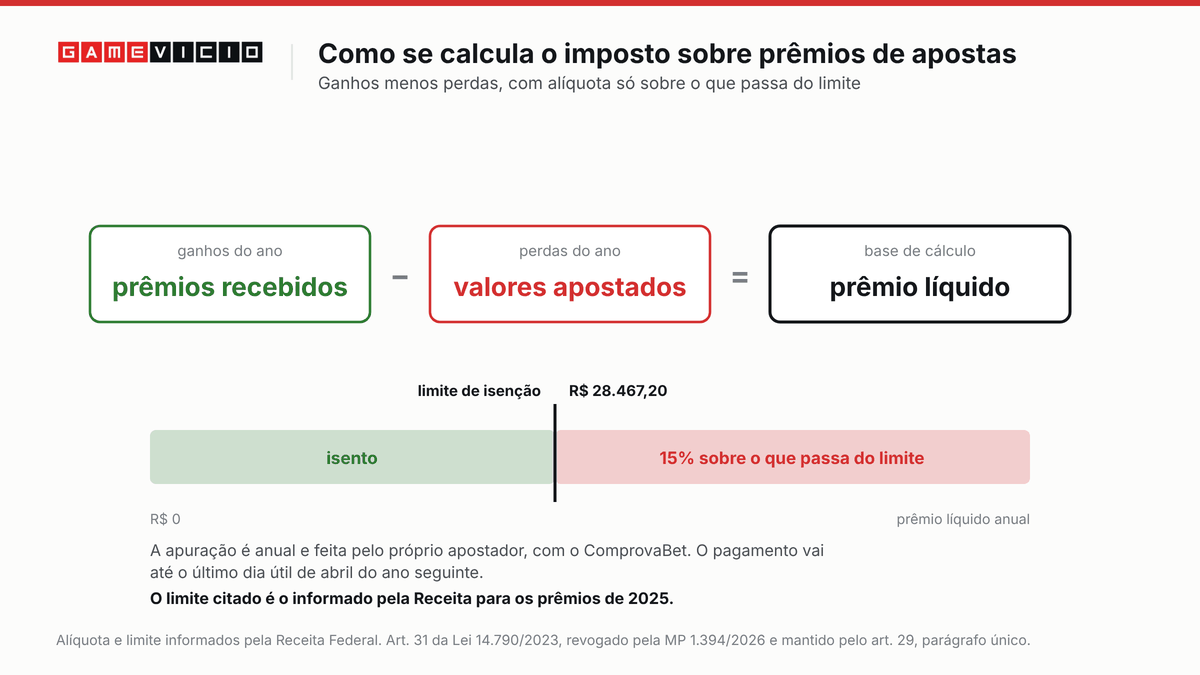
Sim. Prêmios de apostas de quota fixa são tributados pelo Imposto de Renda da Pessoa Física (IRPF) à alíquota de 15%, aplicada somente sobre a parte do prêmio líquido anual que ultrapassa o limite de isenção. A regra vem do art. 31 da Lei 14.790/2023, a lei que estruturou o mercado regulado de apostas, e é operada pela Receita Federal por meio de um aplicativo próprio de apuração.
Imposto sobre apostas é, portanto, o IRPF devido sobre o resultado positivo do ano em apostas de quota fixa, e não sobre cada aposta vencedora isolada. Quem ganhou e perdeu ao longo do ano apura o saldo, e só paga se esse saldo passar do limite.
| Item | Regra | Fonte |
|---|---|---|
| Tributo | Imposto de Renda da Pessoa Física (IRPF) | Lei 14.790/2023, art. 31 |
| Alíquota | 15% | Receita Federal |
| Base | Prêmio líquido do ano: soma dos resultados positivos (ganhos menos perdas) de cada natureza de aposta | Receita Federal, Perguntas e Respostas IRPF 2026, pergunta 318 |
| Limite de isenção (prêmios de 2025) | R$ 28.467,20 de prêmio líquido anual | Receita Federal, 03/03/2026 |
| Quem calcula | O próprio apostador, no aplicativo da Receita | gov.br, serviço de apuração |
| Documento de apoio | ComprovaBet, emitido pelo agente operador | Receita Federal |
| Prazo do ComprovaBet | Último dia útil de fevereiro do ano seguinte | Receita Federal |
| Prazo de pagamento | Último dia útil de abril do ano seguinte, por Darf | gov.br, serviço de apuração |
| Tipo de rendimento na declaração | Tributação exclusiva ou definitiva | gov.br, serviço de apuração |
Quem precisa apurar o imposto sobre apostas
Precisa apurar o imposto quem recebeu prêmios em apostas de quota fixa no ano anterior. O serviço oficial da Receita lista três públicos:
- Apostadores em eventos esportivos reais: futebol, basquete, tênis e demais esportes.
- Apostadores em eventos virtuais de jogos on-line: a categoria em que entram caça-níqueis e jogos crash oferecidos por operadores autorizados.
- Participantes de fantasy sport: competições virtuais com atletas reais.
A apuração usa os números do ComprovaBet de cada operador. Se o resultado do ano ficar dentro do limite de isenção, não há imposto a pagar.
Qual é a alíquota e como se calcula o prêmio líquido
A alíquota é de 15% sobre a parte do prêmio líquido anual que ultrapassa o limite de isenção. Prêmio líquido é o resultado positivo do ano nas apostas: os ganhos menos as perdas, com os valores que o operador informa no ComprovaBet, apurados separadamente para cada natureza de aposta (veja a seção sobre ganhos e perdas por tipo de aposta, abaixo).
O limite de isenção é o valor da primeira faixa da tabela anual do IRPF, segundo o Perguntas e Respostas da Receita. Para o ano-calendário de 2025, esse valor foi de R$ 28.467,20.
O que é o ComprovaBet
O ComprovaBet é o Comprovante de Resultados em Apostas em Loterias de Quota Fixa, documento que o agente operador entrega ao apostador até o último dia útil de fevereiro do ano seguinte. Ele consolida os resultados de todas as marcas do mesmo operador, com os valores calculados separadamente para cada tipo de aposta, e é a base que o apostador digita no aplicativo da Receita.
Exemplo de cálculo
Os exemplos abaixo usam valores hipotéticos, todos no mesmo tipo de aposta, e o limite informado pela Receita para os prêmios de 2025 (R$ 28.467,20).
| Situação | Ganhos no ano | Perdas no ano | Prêmio líquido | Parte acima do limite | Imposto (15%) |
|---|---|---|---|---|---|
| A | R$ 50.000,00 | R$ 35.000,00 | R$ 15.000,00 | R$ 0,00 | R$ 0,00 |
| B | R$ 30.000,00 | R$ 2.000,00 | R$ 28.000,00 | R$ 0,00 | R$ 0,00 |
| C | R$ 60.000,00 | R$ 20.000,00 | R$ 40.000,00 | R$ 11.532,80 | R$ 1.729,92 |
Na situação C, o cálculo é: R$ 40.000,00 menos R$ 28.467,20 = R$ 11.532,80; R$ 11.532,80 × 0,15 = R$ 1.729,92. Repare que a situação A tem ganhos maiores que a B e paga o mesmo zero, porque o imposto olha para o saldo do ano, não para o total ganho.
Ganhos e perdas por tipo de aposta
O resultado é apurado separadamente para cada uma das três naturezas de aposta: eventos reais de temática esportiva, eventos virtuais de jogos on-line e fantasy sport. O prêmio líquido é a soma apenas dos resultados positivos de cada natureza, por isso a perda em uma natureza não reduz o ganho em outra (Perguntas e Respostas IRPF 2026, pergunta 318).
Dentro da mesma natureza, os resultados de todos os operadores e de todas as marcas se compensam. Um exemplo com valores hipotéticos:
| Natureza | Resultado no Operador 1 | Resultado no Operador 2 | Resultado da natureza | Entra no prêmio líquido |
|---|---|---|---|---|
| Eventos reais (esporte) | + R$ 25.000,00 | + R$ 15.000,00 | + R$ 40.000,00 | R$ 40.000,00 |
| Eventos virtuais (jogos on-line) | + R$ 5.000,00 | -R$ 20.000,00 | -R$ 15.000,00 | R$ 0,00 |
| Fantasy sport | sem apostas | sem apostas | R$ 0,00 | R$ 0,00 |
| Prêmio líquido | R$ 40.000,00 |
O imposto é (R$ 40.000,00 menos R$ 28.467,20) × 0,15 = R$ 1.729,92. Se as mesmas perdas tivessem ocorrido em apostas esportivas, o resultado da natureza seria R$ 25.000,00, abaixo do limite, e não haveria imposto. No exemplo oficial da Receita, um apostador com R$ 62.000,00 de ganho em eventos reais e R$ 39.000,00 de perda em eventos virtuais tem prêmio líquido de R$ 62.000,00 e imposto de R$ 5.029,92.
O aplicativo da Receita faz essas contas e gera o Darf; a tabela serve para entender o resultado que ele mostra.
Da regra por aposta à apuração anual
A apuração nem sempre foi anual. Em maio de 2024, a Instrução Normativa RFB 2.191 tratava o prêmio líquido aposta a aposta: a diferença entre o prêmio e o valor apostado, calculada ao fim de cada evento esportivo ou de cada sessão de jogo on-line, sem descontar perdas de outras apostas, com retenção na fonte a cargo do operador. Em 02/03/2026, a Receita lançou o aplicativo de apuração anual, em que o próprio apostador calcula o resultado do ano com base no ComprovaBet.
Como declarar ganhos de bets no Imposto de Renda
Declarar ganhos de bets envolve três passos: calcular o imposto no aplicativo da Receita, pagar o Darf se houver imposto e informar os valores na declaração anual, quando você for obrigado a entregá-la.
- Calcule o imposto: acesse o aplicativo de apuração da Receita com conta gov.br nível prata ou ouro, digite os valores do ComprovaBet de cada operador e confira o resultado.
- Pague, se houver imposto: emita o Darf pelo Sicalc e pague até o último dia útil de abril do ano seguinte ao dos prêmios.
- Declare no IRPF: na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”, use o Tipo de Rendimento “13 – Prêmios líquidos obtidos em loterias de apostas de quota fixa – Lei nº 14.790/2023” e informe o valor líquido e o CNPJ do operador; na ficha “Bens e Direitos”, informe os saldos das contas gráficas que constam do ComprovaBet de cada operador.
O que o ComprovaBet traz
| Campo do ComprovaBet | Para que serve na declaração |
|---|---|
| Nome e CNPJ do agente operador | Identifica a fonte na ficha de rendimentos |
| Nome e CPF do apostador | Confere a titularidade |
| Resultado do ano por natureza de aposta, somando todas as marcas do operador, com o nome de cada marca usada | Alimenta o cálculo do prêmio líquido no aplicativo da Receita |
| Saldo da conta gráfica em 31 de dezembro do ano anterior e do ano das apostas, somando todas as marcas | Vai para a ficha “Bens e Direitos” |
Fonte: Perguntas e Respostas IRPF 2026, pergunta 318.
Quem é obrigado a entregar a declaração
A obrigação de entregar a declaração segue as regras gerais do IRPF de cada ano. No IRPF 2026, uma das hipóteses é ter recebido rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte acima de R$ 200.000,00 no ano, e o prazo de entrega foi de 23/03/2026 a 29/05/2026, segundo o Perguntas e Respostas da Receita, que dedica a pergunta 318 aos prêmios em apostas de quota fixa.
Bets, loterias e bingo: como cada prêmio é tributado
Prêmios de bets são tributados de forma diferente dos prêmios das loterias tradicionais: nas bets, o próprio apostador apura 15% sobre o prêmio líquido anual; nas loterias como Mega-Sena, Lotofácil e Quina, o imposto de 30% é retido na fonte no pagamento do prêmio.
| Tipo de prêmio | Alíquota | Como é cobrado | Pergunta do Perguntas e Respostas IRPF 2026 |
|---|---|---|---|
| Apostas de quota fixa e fantasy sport | 15% sobre o prêmio líquido anual acima da primeira faixa da tabela anual | Apuração pelo apostador e Darf até o último dia útil de abril | 318 |
| Loterias tradicionais e concursos de prognósticos desportivos | 30% | Exclusivamente na fonte, sobre o valor que excede a primeira faixa da tabela mensal | 316 e 317 |
| Bingo | 30% | Exclusivamente na fonte | 319 |
A diferença prática é quem calcula e quando: no prêmio de loteria, o valor já chega líquido; no prêmio de aposta, o cálculo e o pagamento ficam com o apostador no ano seguinte.
Jogo do tigrinho no imposto de renda
O jogo do tigrinho entra no imposto de renda na mesma regra das apostas esportivas. O Fortune Tiger, o jogo do tigrinho, é um caça-níquel on-line, e a Lei 14.790/2023 tratava esses jogos como “eventos virtuais de jogos on-line” dentro das apostas de quota fixa. O serviço da Receita inclui expressamente os apostadores em eventos virtuais de jogos on-line entre os que devem apurar o imposto.
Na prática, os resultados em caça-níqueis e jogos crash aparecem no ComprovaBet do operador, separados por tipo de aposta, e somam ao prêmio líquido do ano. As orientações oficiais citadas nesta página tratam de prêmios pagos por agentes operadores autorizados, que são os que emitem o ComprovaBet. O que mudou para esses jogos depois de setembro de 2026 está em cassino online e jogo do tigrinho na lei.
O imposto sobre apostas depois da MP 1.394/2026
A MP 1.394/2026 revogou o art. 31 da Lei 14.790/2023, mas manteve a lei aplicável aos fatos ocorridos durante o período das autorizações (MP, art. 29, parágrafo único). Os prêmios recebidos enquanto as autorizações existiam continuam, portanto, regidos pela regra de 15% sobre o prêmio líquido anual.
Para os prêmios de 2026, o calendário segue a mesma lógica: ComprovaBet até o último dia útil de fevereiro de 2027 e pagamento até o último dia útil de abril de 2027. A Portaria SPA/MF 3.005/2026 fixou 15/12/2026 como prazo para os operadores extintos cumprirem suas obrigações regulatórias, contábeis, cadastrais e de informação. O limite de isenção aplicável aos prêmios de 2026 é o que a Receita divulgar para esse ano. O contexto completo da medida está em o que diz a MP 1.394/2026.
E o saldo devolvido depois da MP?
O saldo devolvido pelos bancos depois da MP é dinheiro que já era do apostador, e não um novo prêmio. A MP determinou a devolução integral das apostas em aberto e a manutenção dos prêmios já apurados (art. 7º). O calendário de devolução e o que fazer se o dinheiro não voltou estão em quando as bets voltam e o que fazer com o saldo.
Tributação das empresas de apostas
A tributação das empresas de apostas seguia regras próprias, separadas do imposto do apostador. A Lei 14.790/2023 alterou a Lei 13.756/2018 para dividir o produto da arrecadação de cada operador e criar uma taxa mensal de fiscalização.
| Regra para o operador | O que dizia o texto | Fonte |
|---|---|---|
| Divisão da arrecadação | 88% para custeio e manutenção do operador; os 12% restantes repartidos entre áreas como esporte, turismo, segurança pública, educação, seguridade social e saúde | Lei 13.756/2018, art. 30, § 1º-A (redação da Lei 14.790/2023) |
| Taxa de Fiscalização | Valor mensal por faixas, de R$ 54.419,56 a R$ 1.944.000,00 | Lei 13.756/2018, art. 32 |
| Obrigações acessórias | Entrega de DIRF e EFD-Reinf | IN RFB 2.191/2024 |
A MP 1.394/2026 revogou o Capítulo V da Lei 13.756/2018, que tratava da loteria de apostas de quota fixa, também com a ressalva dos fatos ocorridos durante as autorizações (art. 29). Parte da fatia do esporte remunerava clubes e atletas pelo uso de nomes e marcas, tema de bets proibidas e o futebol.
Linha do tempo do imposto sobre apostas
| Data | Evento | Instrumento | Fonte |
|---|---|---|---|
| 29/12/2023 | Lei fixa 15% de IRPF sobre prêmios líquidos de apostas de quota fixa | Lei 14.790/2023, art. 31 | DOU |
| 06/05/2024 | Receita regulamenta a tributação, com apuração por aposta e retenção pelo operador | IN RFB 2.191/2024 | Receita Federal |
| 01/01/2025 | Início da validade das autorizações federais | Autorizações SPA/MF | gov.br SPA |
| 02/03/2026 | Receita lança o aplicativo de apuração anual com base no ComprovaBet | Aplicativo de apuração | Receita Federal |
| 23/03/2026 a 29/05/2026 | Prazo de entrega do IRPF 2026 | Perguntas e Respostas IRPF 2026 | Receita Federal |
| 25/09/2026 | MP revoga o art. 31, mantendo a lei para fatos do período autorizado | MP 1.394/2026, art. 29 | DOU |
| 15/12/2026 | Prazo final das obrigações dos operadores extintos | Portaria SPA/MF 3.005/2026 | DOU |
O que isso muda para você
Para quem apostou em operadores autorizados, três pontos práticos:
- Guarde o ComprovaBet de cada operador: é o documento que alimenta o cálculo do imposto e a declaração.
- O imposto olha para o saldo do ano: perdas reduzem o prêmio líquido, e só a parte acima do limite paga 15%.
- Nenhum imposto é pago ao site: o pagamento é feito por Darf, emitido no Sicalc, nunca por Pix para a plataforma.
Quem teve dúvidas sobre o próprio enquadramento pode ver também o que vale para o apostador na lei.
Perguntas frequentes
Apostas esportivas têm que pagar imposto?
Sim, quando o prêmio líquido do ano passa do limite de isenção. O imposto é de 15% sobre a parte que ultrapassa o limite; para os prêmios de 2025, a Receita informou o limite de R$ 28.467,20.
Apostas esportivas têm que ser declaradas no imposto de renda?
Quem entrega a declaração informa o valor líquido na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”, com o CNPJ do operador, e os saldos de conta em “Bens e Direitos”. A obrigação de entregar a declaração segue as regras gerais do IRPF de cada ano.
Como declarar o jogo do tigrinho no imposto de renda?
Do mesmo jeito que as apostas esportivas: os resultados de caça-níqueis em operadores autorizados aparecem no ComprovaBet, entram no prêmio líquido do ano e, se houver imposto, são pagos por Darf até o último dia útil de abril do ano seguinte.
Perdas em apostas abatem o imposto?
Sim, dentro da mesma natureza de aposta. O resultado é calculado como ganhos menos perdas do ano, com os valores do ComprovaBet, separadamente para esporte, jogos on-line e fantasy sport, e o imposto incide apenas sobre o que passar do limite de isenção.
Perdas no jogo do tigrinho abatem ganhos no futebol?
Não. Caça-níqueis entram na natureza “eventos virtuais de jogos on-line” e o futebol, na de “eventos reais de temática esportiva”. O prêmio líquido soma só os resultados positivos de cada natureza, então o saldo negativo em jogos on-line não reduz o ganho em esporte.
Quanto se paga de imposto sobre apostas?
Paga-se 15% sobre a parte do prêmio líquido anual que passa do limite de isenção. Com R$ 40.000,00 de prêmio líquido em 2025, o imposto foi (R$ 40.000,00 menos R$ 28.467,20) × 0,15 = R$ 1.729,92.
Qual é o código de rendimento das bets na declaração?
É o Tipo de Rendimento “13 – Prêmios líquidos obtidos em loterias de apostas de quota fixa – Lei nº 14.790/2023”, na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”, com o CNPJ do operador.
Prêmio de bet paga o mesmo imposto que prêmio da Mega-Sena?
Não. O prêmio de loteria tradicional tem 30% retidos na fonte, sobre o que excede a primeira faixa da tabela mensal; o prêmio de bet tem 15% sobre o prêmio líquido anual acima do limite, apurado e pago pelo próprio apostador.
Qual é o prazo para pagar o imposto sobre apostas?
O Darf deve ser pago até o último dia útil de abril do ano seguinte ao dos prêmios. O operador entrega o ComprovaBet até o último dia útil de fevereiro.
A MP 1.394 acabou com o imposto sobre apostas?
A MP revogou o artigo da Lei 14.790/2023 que criou o imposto, mas manteve a lei aplicável aos fatos ocorridos durante as autorizações. Os prêmios recebidos nesse período seguem a regra de 15% sobre o prêmio líquido anual.
Fontes
- gov.br, “Apurar imposto sobre prêmios de apostas na loteria de quota fixa e em fantasy sport”: https://www.gov.br/pt-br/servicos/apurar-imposto-sobre-premios-de-apostas-na-loteria-de-quota-fixa-e-em-fantasy-sport (conferido em 12/11/2026)
- Receita Federal, “Receita libera ferramenta para calcular IR de prêmios em BETs e em competições virtuais (fantasy sport)”, 03/03/2026: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/marco/receita-libera-ferramenta-para-calcular-ir-de-premios-em-bets-e-fantasy-sport (conferido em 12/11/2026)
- Receita Federal, “Receita Federal regulamenta tributação de apostas de quota fixa” (IN RFB 2.191/2024), 07/05/2024: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2024/maio/receita-regulamenta-tributacao-de-apostas-de-quota-fixa (conferido em 12/11/2026)
- Receita Federal, Perguntas e Respostas IRPF 2026: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/perguntas-e-respostas/dirpf/p-r-irpf-2026-v1-00-2026-04-23.pdf (conferido em 12/11/2026)
- Lei 14.790/2023, texto atualizado na Câmara dos Deputados (inclui a redação dada aos arts. 30 e 32 da Lei 13.756/2018): https://www2.camara.leg.br/legin/fed/lei/2023/lei-14790-29-dezembro-2023-795206-normaatualizada-pl.pdf (conferido em 12/11/2026)
- Medida Provisória nº 1.394/2026, Diário Oficial da União: https://www.in.gov.br/web/dou/-/medida-provisoria-n-1.394-de-25-de-setembro-de-2026-734808521 (conferido em 12/11/2026)
- Portaria SPA/MF nº 3.005/2026: https://www.in.gov.br/web/dou/-/portaria-spa/mf-n-3.005-de-2-de-outubro-de-2026-736227960 (conferido em 12/11/2026)
Conteúdo informativo, conferido em fontes oficiais. Veja a nossa política editorial e a equipe.