
Por que o cartão de crédito ficava fora dos meios aceitos no mercado autorizado, o que o separa do débito e do pré-pago, quanto custa apostar com dinheiro emprestado e como reconhecer um site irregular pela tela de pagamento.
Por Bruno Jena, editor responsável. Verificado em 19/11/2026.
Cartão de crédito é um instrumento de pagamento pós-pago: a compra é feita hoje e paga depois, na fatura, com dinheiro que o emissor adianta ao titular. Em 13/11/2026, não existe casa de aposta ou cassino autorizado que aceite cartão de crédito no Brasil, por dois motivos datados. O primeiro é que nenhuma plataforma tem autorização federal vigente desde 25/10/2026, quando a MP 1.394/2026 extinguiu as autorizações. O segundo é que, mesmo no mercado autorizado, de 01/01/2025 até a MP, a Portaria Normativa SPA/MF nº 615/2024 proibia a operadora de aceitar aportes por “cartões de crédito ou quaisquer outros instrumentos de pagamento pós-pagos” (art. 3º, § 2º, VII). Toda “casa de aposta que aceita cartão de crédito” anunciada ao público brasileiro estava, portanto, fora das regras. Esta página não indica plataformas: ela explica a regra, a mecânica do cartão e a conta da dívida.
Casa de aposta que aceita cartão de crédito existe?
Não existe, em 13/11/2026, casa de aposta ou cassino autorizado no Brasil que aceite cartão de crédito, e não existiu em nenhum momento do mercado autorizado. A linha do tempo:
| Período | Situação do cartão de crédito em apostas | Fonte |
|---|---|---|
| Até 31/12/2024 | Sem autorizações federais em vigor; sites que aceitavam crédito operavam sem autorização brasileira | Lista da SPA (autorizações válidas a partir de 01/01/2025) |
| 01/01/2025 a 24/09/2026 | Operadores autorizados proibidos de aceitar crédito e outros pós-pagos | Portaria SPA/MF nº 615/2024, art. 3º, § 2º, VII |
| A partir de 25/09/2026 | Oferta de apostas proibida; sistema financeiro proibido de processar transações de apostas | MP 1.394/2026, arts. 1º e 14 |
| A partir de 25/10/2026 | Autorizações federais extintas | MP 1.394/2026, art. 4º |
A última lista oficial da Secretaria de Prêmios e Apostas (SPA), “Empresas Autorizadas até a vigência da MP nº 1.394/2026”, atualizada em 09/10/2026, reunia 85 empresas e 188 marcas; nenhuma delas podia aceitar cartão de crédito. A lista histórica está em bets autorizadas: lista histórica de empresas e marcas. Parte das páginas que aparecem nas buscas com o título “casas de apostas que aceitam cartão de crédito” reconhece, no próprio texto, que as plataformas autorizadas não aceitavam crédito (resultados de busca conferidos em 13/11/2026).
O que a regra dizia sobre o cartão de crédito
A Portaria Normativa SPA/MF nº 615, de 16/04/2024, tratava o crédito em dois pontos do art. 3º, e os dois mostram que a vedação ia além do cartão:
| Dispositivo | Texto | O que alcança |
|---|---|---|
| Art. 3º, § 1º | Transferência eletrônica permitida = Pix, TED, “cartão de débito ou pré-pago” e transferência na mesma instituição | O cartão aparece só nas funções débito e pré-pago |
| Art. 3º, § 2º, VII | Vedado aceitar aportes por “cartões de crédito ou quaisquer outros instrumentos de pagamento pós-pagos” | Crédito à vista, parcelado e qualquer “pague depois” |
| Art. 3º, § 2º, VIII | Vedada “qualquer outra alternativa de transferência eletrônica” fora do § 1º | Atalhos que não sejam um dos quatro meios |
| Art. 3º, § 4º, III | Vedado à operadora firmar parceria ou arranjo “para viabilizar ou facilitar o acesso a crédito” pelo apostador | Empréstimos, financeiras e “saldo adiantado” ligados à plataforma |
| Art. 3º, § 4º, IV | Vedado permitir acesso, pelos canais da operadora, a quem conceda crédito a apostadores | Anúncios e links de crédito dentro do site |
Lidos juntos, os dispositivos fecham o crédito por três lados: o instrumento (cartão pós-pago), a operadora (parcerias de crédito) e o ambiente (acesso a quem empresta). A explicação geral dos meios aceitos e vedados, com a tabela completa, está em métodos de pagamento: o que era permitido e o que era proibido.
Crédito, débito e pré-pago: a diferença que a regra usava
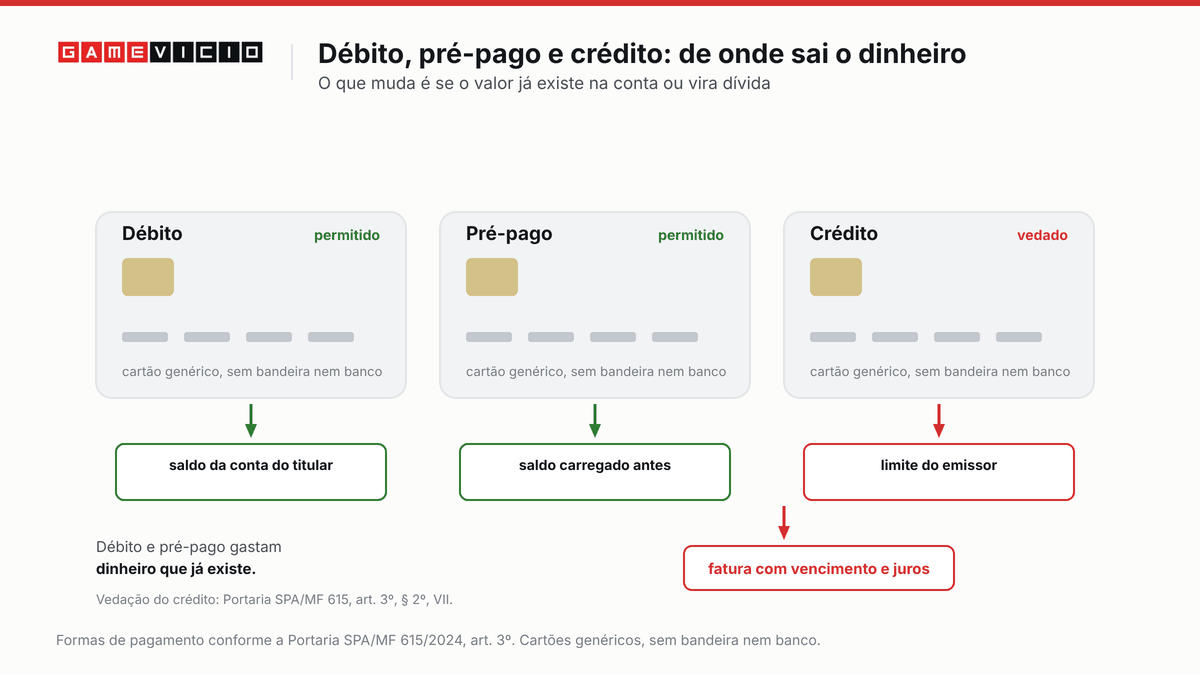
Crédito, débito e pré-pago são três funções de um cartão que se distinguem pela origem do dinheiro, e foi exatamente essa origem que a portaria usou para separar o permitido do vedado:
| Função | De onde sai o dinheiro | Quando o titular paga | Mercado autorizado |
|---|---|---|---|
| Débito | Saldo da conta corrente ou de pagamento do titular | Na hora da compra | Permitido |
| Pré-pago | Saldo carregado antes no cartão ou na conta pré-paga | Antes da compra | Permitido |
| Crédito | Limite concedido pelo emissor | Depois, na fatura | Vedado |
O débito e o pré-pago gastam um dinheiro que já existe; o crédito gasta um dinheiro que o emissor adianta. A mesma ideia aparece na definição de conta cadastrada: a conta do apostador tinha de ser “conta de depósito ou de pagamento pré-paga” (art. 2º, II), ou seja, uma conta com saldo próprio. Um cartão de crédito não é nem uma nem outra. Muitos cartões têm as duas funções no mesmo plástico (o chamado cartão múltiplo); nesse caso, o que valia era a função escolhida no pagamento: débito era aceito, crédito não. Por isso, buscas como “cassino que aceita cartão de crédito Nubank” ou “plataforma de jogo que aceita cartão de crédito Visa” têm a mesma resposta: nem o emissor nem a bandeira mudavam a regra do instrumento pós-pago, como mostra a resposta por instrumento para Nubank e outros bancos digitais.
Como funciona um pagamento com cartão de crédito
Um pagamento com cartão de crédito passa por quatro participantes: o titular, o emissor do cartão (o banco ou a instituição de pagamento que concedeu o limite), a bandeira que define as regras do arranjo e a empresa que credencia o recebedor. O fluxo genérico:
- Autorização: o site envia os dados do cartão; o emissor confere o limite e aprova ou recusa.
- Reserva do limite: o valor aprovado deixa de estar disponível no limite do titular.
- Lançamento: a compra entra na fatura com o nome do estabelecimento informado pelo recebedor.
- Pagamento da fatura: o titular paga no vencimento; o que não for pago entra em encargos.
Dois pontos desse fluxo importam para quem procura um site de jogo que aceite crédito. O primeiro é o nome do estabelecimento na fatura: num site irregular, ele costuma ser diferente do nome da plataforma, o que dificulta reconhecer e contestar a cobrança. O segundo é que, desde 25/09/2026, o art. 14 da MP 1.394/2026 veda o processamento de transações de apostas por todos os participantes de arranjos de pagamento, e não só pelo Pix, como detalha o que mudou para todos os meios com a MP.
Saque não volta para o cartão de crédito
O saque e o prêmio, no mercado autorizado, só podiam ser pagos por transferência eletrônica para conta “de titularidade do respectivo apostador”, em instituição com sede e administração no País, autorizada pelo Banco Central (Portaria 615, art. 7º, caput). Um cartão de crédito não é conta de depósito nem conta de pagamento pré-paga, e portanto não podia ser destino de saque. Isso cria uma assimetria em sites que aceitam crédito:
| Etapa | No cartão de crédito | Consequência |
|---|---|---|
| Depósito | Entra como compra, vira dívida na fatura | O jogador deve ao emissor desde o primeiro minuto |
| Jogo | Saldo usado nas apostas | A perda média depende da vantagem da casa, não do meio |
| Saque | Precisa ir para outro meio (conta, carteira, cripto) | O dinheiro que entrou por um caminho sai por outro, quando sai |
| Fatura | Vence mesmo que o saque não tenha sido pago | Juros correm sobre o depósito, ganhe ou perca |
O tempo de saque nas plataformas autorizadas, e como medir cada etapa, está em saque rápido via Pix: como funciona o prazo.
Quanto custa apostar no crédito: a conta
Apostar no crédito soma dois custos independentes: a perda média do jogo, que vem da vantagem da casa, e o custo da dívida, que vem dos encargos do cartão. Os exemplos abaixo usam taxas hipotéticas, declaradas, apenas para mostrar a mecânica; as taxas reais variam por emissor e por contrato e estão na fatura.
Custo da dívida em fatura não paga
Fórmula: dívida = valor x (1 + taxa mensal)^meses. Com R$ 200 e taxa hipotética de 10% ao mês:
| Mês | Dívida | Acréscimo sobre os R$ 200 |
|---|---|---|
| 1 | R$ 220,00 | R$ 20,00 |
| 2 | R$ 242,00 | R$ 42,00 |
| 3 | R$ 266,20 | R$ 66,20 |
| 4 | R$ 292,82 | R$ 92,82 |
| 5 | R$ 322,10 | R$ 122,10 |
| 6 | R$ 354,31 | R$ 154,31 |
Cálculo próprio, juros compostos sobre saldo inicial, sem novas compras nem pagamentos parciais.
Perda média do jogo financiada
A perda média de uma sessão é o volume apostado multiplicado pela vantagem da casa. Num caça-níquel hipotético com RTP de 96% (vantagem da casa de 4%), quem gira R$ 200 dez vezes, isto é, faz R$ 2.000 em apostas, tem perda média de R$ 2.000 x 4% = R$ 80. Se essa perda fica na fatura por três meses à taxa hipotética de 10%, ela vira R$ 80 x 1,1³ = R$ 106,48. O que é RTP e como ele se converte em perda média está em RTP em slots: o que é e como interpretar.
Parcelamento
Parcelar um depósito transforma uma perda pontual em prestações. Com R$ 500 em 10 parcelas e juros hipotéticos de 5% ao mês, a prestação pela tabela Price é R$ 500 x 0,05 / (1 – 1,05^-10) = R$ 64,75, e o total pago é R$ 647,52: R$ 147,52 a mais, pagos durante dez meses depois de uma única sessão.
“Pix no crédito” e outras formas de crédito disfarçado
“Pix no crédito” (ou Pix parcelado) é um Pix cujo valor é financiado pelo limite do cartão de crédito ou por uma linha de crédito do banco: o recebedor vê um Pix comum, mas o pagador assume uma dívida. Para a regra do mercado autorizado, a forma importa menos que a origem do dinheiro: o § 2º, VII, vedava “quaisquer outros instrumentos de pagamento pós-pagos”, e o § 4º, III, vedava à operadora qualquer arranjo para facilitar o acesso do apostador a crédito. Outras formas comuns de crédito disfarçado:
| Forma | Como aparece | Por que é crédito |
|---|---|---|
| “Pix no crédito” | Opção do app do banco ao pagar um QR Code | O valor sai do limite, não do saldo |
| Saldo “adiantado” pela plataforma | Crédito na conta antes do depósito | Antecipação vedada (art. 3º, § 4º, II) |
| Empréstimo anunciado no site | Banner ou link para financeira | Acesso a crédito pelos canais da operadora vedado (§ 4º, IV) |
| “Agente” que deposita e cobra depois | Contato por WhatsApp ou grupo | Crédito informal mais pagamento de terceiro (§ 2º, VI) |
Como o Pix funcionava nas plataformas autorizadas, e o que mudou com a Resolução BCB nº 597, está em Pix em cassinos e casas de apostas.
Sites estrangeiros que aceitam cartão de crédito
Sites estrangeiros que aceitam cartão de crédito de brasileiros não seguiam a regra brasileira, e a MP 1.394/2026 alcança expressamente o agente “sediado no exterior que as ofereça a pessoa localizada no território nacional” (art. 1º). Para quem usa o cartão nesses sites, os problemas práticos se acumulam:
| Problema | Como pode aparecer |
|---|---|
| Cobrança em moeda estrangeira | Valor convertido na fatura, diferente do valor visto no site |
| Nome do estabelecimento diferente | A fatura mostra uma empresa sem relação aparente com o jogo |
| Saque por outro meio | O site paga em cripto ou carteira estrangeira, se pagar |
| Contestação difícil | O emissor analisa a compra pelas regras do contrato do cartão, e reclamar do site depende dos canais da própria empresa |
| Dados do cartão expostos | Sites sem autorização não têm compromisso verificável com a segurança dos dados |
O que vale para plataformas no exterior, licenças estrangeiras e VPN está em bets e cassinos estrangeiros: licenças, VPN e o que vale no Brasil.
Como reconhecer um site irregular pela tela de pagamento
A tela de depósito mostra, antes de qualquer pagamento, se um site seguia ou não a regra brasileira. No caso do cartão, os sinais são:
- Campo para cartão de crédito ou opção “crédito” ao lado do débito: instrumento vedado (art. 3º, § 2º, VII).
- Parcelamento do depósito: crédito, por definição.
- Bandeira aceita “em qualquer função” sem distinguir débito de crédito.
- Nome do recebedor diferente da plataforma no checkout ou na fatura.
- Oferta de saldo antes do depósito ou de “crédito de jogo”: vantagem prévia vedada (§ 4º, II).
- Nenhuma verificação de identidade antes de aceitar o cartão: sinal de site sem controle de titularidade, explicado em cassino sem verificação (sem KYC): quais os riscos.
Os demais sinais (domínio, empresa, aplicativo fora das lojas) estão em como identificar cassinos e bets sem licença, e o roteiro completo de checagem está em como verificar uma bet ou um cassino antes de jogar.
Se você já usou o cartão de crédito num site de jogo
Quem já lançou depósitos de jogo no cartão de crédito tem três frentes, todas pelo próprio emissor e pelos canais oficiais:
- Conferir a fatura e identificar cada lançamento, inclusive os com nome de empresa desconhecida.
- Falar com o emissor pelo app ou pela central: bloquear o cartão, trocar o número se os dados podem ter sido expostos e perguntar sobre contestação de compras que você não reconhece. Reduzir o limite e desativar compras on-line ou internacionais no app são barreiras descritas em como bloquear apostas pelo banco. Cobranças que você fez e não quer pagar não são fraude; nesses casos, o caminho é negociar a dívida, e não contestar.
- Reclamar da plataforma quando houver saldo retido ou cobrança indevida, pelos canais descritos em como reclamar de uma casa de apostas ou cassino.
O Mecanismo Especial de Devolução (MED) é uma ferramenta do Pix e não se aplica a compras no cartão. A forma como o GameVicio avalia plataformas e meios de pagamento está em como avaliamos casas de apostas e cassinos e em como fazemos análises.
Perguntas frequentes
Tem casa de aposta que aceita cartão de crédito?
Não entre plataformas autorizadas no Brasil. A Portaria SPA/MF nº 615/2024 vedava cartões de crédito e qualquer instrumento pós-pago (art. 3º, § 2º, VII), e em 13/11/2026 nenhuma plataforma tem autorização federal vigente.
Posso apostar com cartão de débito?
No mercado autorizado, sim: o cartão de débito ou pré-pago era um dos quatro meios permitidos, desde que ligado a conta do próprio jogador. Desde 25/09/2026, o art. 14 da MP 1.394/2026 proíbe o sistema financeiro de processar transações de apostas por qualquer meio.
Por que as casas de apostas não aceitam cartão de crédito?
Porque a regra do mercado autorizado só aceitava meios que movem dinheiro já existente na conta do jogador e vedava crédito, instrumentos pós-pagos e parcerias para facilitar crédito ao apostador (art. 3º, §§ 2º e 4º).
Dá para fazer Pix no crédito para uma casa de aposta?
O “Pix no crédito” é um Pix financiado pelo limite do cartão ou por crédito do banco. A regra vedava instrumentos pós-pagos e arranjos de crédito ao apostador, e desde a Resolução BCB nº 597 o Pix não pode ser usado para apostas.
Cartão de crédito Nubank funciona em cassino?
A função crédito de qualquer emissor, Nubank incluído, era vedada no mercado autorizado; a função débito era aceita. Em 13/11/2026, nenhum meio pode ser usado para apostas.
O saque pode cair no cartão de crédito?
Não no mercado autorizado: prêmios e saques só podiam ir para conta de depósito ou de pagamento do próprio apostador, em instituição autorizada com sede no Brasil (art. 7º).
Cassino estrangeiro que aceita cartão de crédito é seguro?
Ele não segue a regra brasileira. Pode cobrar em moeda estrangeira, aparecer na fatura com outro nome e pagar saques por outros meios, quando paga, e reclamar dele depende dos canais da própria empresa.
Apostei no cartão de crédito e não consigo pagar a fatura. O que fazer?
Procure o emissor para negociar a dívida antes de os encargos crescerem, bloqueie o cartão para novos lançamentos de jogo e busque apoio nas ferramentas e serviços de jogo responsável. Contestar compras que você mesmo fez não é o caminho.
Fontes
- Portaria Normativa SPA/MF nº 615, de 16/04/2024 (arts. 2º, 3º, 6º e 7º), texto conferido na reprodução integral do BNLData: https://bnldata.com.br/legislacao/portaria-normativa-spa-mf-no-615-de-16-de-abril-de-2024/ (conferido em 13/11/2026)
- Medida Provisória nº 1.394, de 25/09/2026, arts. 1º, 4º e 14, DOU de 25/09/2026, Edição Extra A: https://www.in.gov.br/web/dou/-/medida-provisoria-n-1.394-de-25-de-setembro-de-2026-734808521 (conferido em 13/11/2026)
- Banco Central do Brasil, Resolução BCB nº 597, de 30/09/2026 (DOU de 02/10/2026, Seção 1, p. 114): https://www.bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=597 (conferido em 13/11/2026)
- Congresso Nacional, tramitação da MPV 1.394/2026 (prazo prorrogado até 04/03/2027): https://www.congressonacional.leg.br/materias/medidas-provisorias/-/mpv/175871 (conferido em 12/11/2026)
- Secretaria de Prêmios e Apostas, “Empresas Autorizadas até a vigência da MP nº 1.394/2026” (85 empresas, 188 marcas; atualizada em 09/10/2026), portal gov.br do Ministério da Fazenda (conferido em 19/11/2026)
- Secretaria de Prêmios e Apostas, página de autoexclusão (“Plataforma indisponível por conta de Medida Provisória n° 1.394”), portal gov.br (conferido em 19/11/2026)
- Resultados de busca para “casa de aposta que aceita cartão de crédito”: Ahrefs SERP Overview, Brasil (conferido em 13/11/2026)
- Cálculo próprio: juros compostos com taxa hipotética de 10% ao mês, perda média com RTP hipotético de 96% e prestação pela tabela Price com taxa hipotética de 5% ao mês (13/11/2026)
- Princípios editoriais: nossa política editorial