
O que é a banca de aposta, como transformar o valor em unidades, a diferença entre stake fixa, percentual e critério de Kelly, quanto uma banca precisa aguentar em sequências de derrotas e como registrar resultados com ROI e yield.
Por Bruno Jena, editor responsável. Verificado em 11/11/2026.
Gestão de banca é o conjunto de regras que define quanto dinheiro fica separado para apostas (a banca), quanto vai em cada aposta (a stake) e quando parar (o limite de perda). Ela não aumenta a chance de acertar nem transforma uma aposta de valor esperado negativo em lucro; o que ela faz é limitar quanto se perde, tornar as perdas previsíveis e impedir que uma sequência ruim leve a decisões por impulso.
O que é banca de aposta
Banca de aposta é o dinheiro reservado exclusivamente para apostar em um período definido, separado do orçamento do dia a dia. Ela é o denominador de todas as contas de gestão: a unidade, o limite de perda e o resultado são medidos em relação a ela.
Três características definem uma banca bem montada:
- É dinheiro que pode ser perdido por inteiro. Nenhuma regra de stake impede a perda total; a banca existe para que essa perda tenha um teto conhecido.
- Tem período. Uma banca mensal de R$ 200 é diferente de “R$ 200 sempre que acabar”: a reposição automática anula o limite.
- Não é reposta para recuperar perdas. Aumentar a banca depois de uma sequência ruim é a forma mais comum de perder o controle.
No vocabulário das apostas, “banca” também é usada para a própria casa de apostas, como em “a banca paga 2,00”, e, fora das apostas esportivas, para os pontos de venda de jogos de loteria. Nesta página, banca é sempre o dinheiro do apostador.
O que a gestão de banca faz e o que ela não faz
A gestão de banca controla o tamanho das perdas, mas não muda o resultado médio das apostas. Essa é a distinção mais importante do tema, e a mais ignorada.
| A gestão de banca faz | A gestão de banca não faz |
|---|---|
| Define um teto de perda conhecido | Aumentar a probabilidade de acerto |
| Evita que uma aposta isolada comprometa tudo | Eliminar a margem da casa embutida nas odds |
| Reduz decisões por impulso depois de perdas | Transformar valor esperado negativo em positivo |
| Permite medir resultados com números (ROI, yield) | Garantir lucro em qualquer prazo |
Toda aposta tem um valor esperado, que é o resultado médio por real apostado; com a margem da casa, ele é negativo para quem aposta. A conta está no guia de odds, margem e valor esperado. Nenhuma forma de dividir o dinheiro muda esse sinal: dividir só muda a velocidade e a forma das oscilações.
Como montar uma banca de apostas: passo a passo
Montar uma banca é uma sequência de decisões tomadas antes de apostar, e não durante.
- Definir o valor: o quanto pode ser perdido por inteiro no período, sem afetar despesas fixas, dívidas ou reservas.
- Definir o período: semana ou mês, com data para reavaliar.
- Definir a unidade: uma porcentagem fixa da banca, em geral entre 1% e 2%.
- Escolher o método de stake: fixa, percentual ou outro, descritos abaixo.
- Definir o limite de perda: por dia e por período; atingido o limite, a atividade para.
- Registrar cada aposta: data, evento, mercado, odd, stake e resultado.
- Revisar no fim do período: com os números do registro, e não com a lembrança dos acertos.
Unidade e stake: quanto é 1% da banca
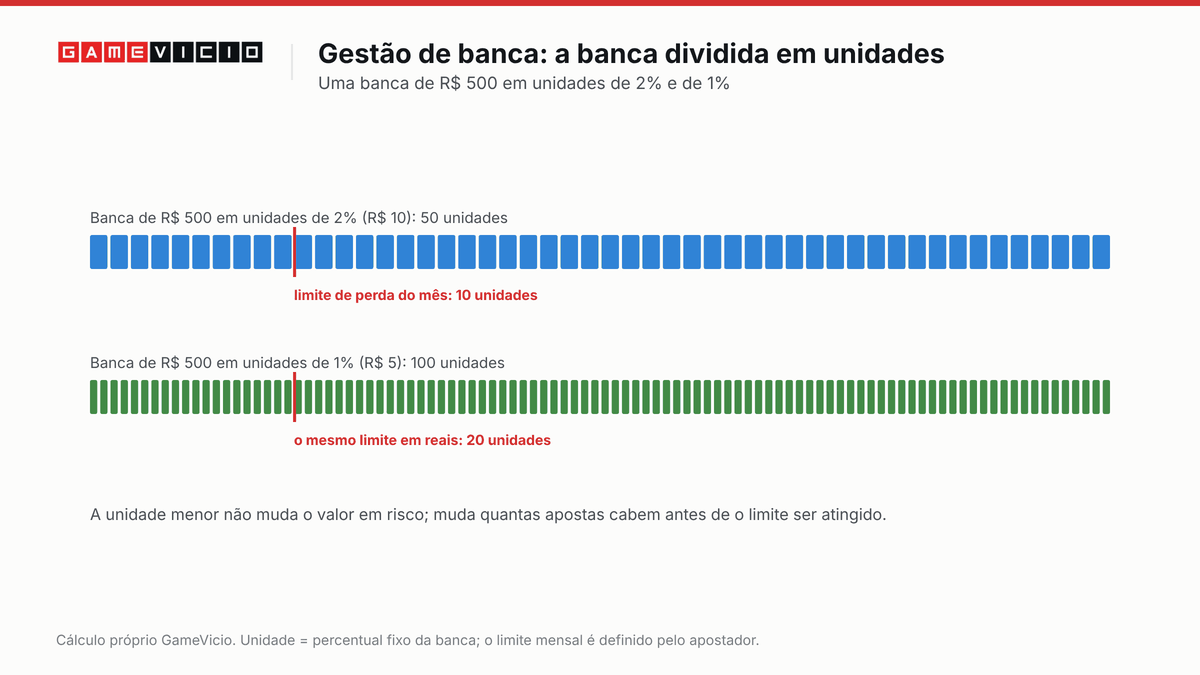
Unidade é a medida padrão de aposta, expressa como porcentagem da banca, e stake é o valor efetivamente apostado em cada bilhete, em reais. Com unidade de 1%, uma banca de R$ 500 tem unidade de R$ 5; uma aposta de “2 unidades” é uma stake de R$ 10.
| Banca | 1% (unidade) | 2% | 5% | Apostas de 1% até zerar, se todas perderem |
|---|---|---|---|---|
| R$ 20 | R$ 0,20 | R$ 0,40 | R$ 1,00 | 100 |
| R$ 50 | R$ 0,50 | R$ 1,00 | R$ 2,50 | 100 |
| R$ 100 | R$ 1,00 | R$ 2,00 | R$ 5,00 | 100 |
| R$ 200 | R$ 2,00 | R$ 4,00 | R$ 10,00 | 100 |
| R$ 500 | R$ 5,00 | R$ 10,00 | R$ 25,00 | 100 |
| R$ 1.000 | R$ 10,00 | R$ 20,00 | R$ 50,00 | 100 |
Cálculo ilustrativo; não é recomendação de valor. Com stake fixa de 1% da banca inicial, são 100 apostas perdidas até zerar.
Medir em unidades permite comparar resultados de bancas de tamanhos diferentes: “mais 12 unidades em 200 apostas” significa o mesmo para quem aposta R$ 1 ou R$ 10 por unidade.
Métodos de stake: fixa, percentual, por confiança e Kelly
Métodos de stake são as regras que definem o valor de cada aposta. Os quatro mais usados diferem no que muda o tamanho da aposta.
| Método | Regra | Exemplo com banca de R$ 1.000 | O que muda a stake | Ponto fraco |
|---|---|---|---|---|
| Stake fixa | Sempre o mesmo valor | R$ 20 por aposta | Nada | Não se ajusta quando a banca cai |
| Percentual fixo | Sempre a mesma % da banca atual | 2% da banca do momento | O saldo atual | Ganhos e perdas encolhem e crescem juntos |
| Por confiança | 1 a 3 unidades conforme a confiança | 1, 2 ou 3 x R$ 10 | A avaliação do apostador | A confiança costuma ser mal calibrada |
| Critério de Kelly | Fração calculada pela vantagem estimada | Varia; pode ser zero | Odd e probabilidade estimada | Depende de uma probabilidade que ninguém conhece |
Stake fixa
Stake fixa é apostar sempre o mesmo valor, definido a partir da banca inicial. É o método mais simples de seguir e de registrar. O ponto fraco é que, depois de uma sequência de perdas, a mesma stake passa a representar uma fração maior do que sobrou: R$ 20 são 2% de R$ 1.000, mas 4% de R$ 500.
Percentual fixo
Percentual fixo é apostar sempre a mesma porcentagem do saldo atual. Depois de perdas, a stake diminui automaticamente; depois de ganhos, aumenta. Isso faz a banca encolher mais devagar em sequências ruins:
| Stake (% do saldo) | Saldo após 5 derrotas seguidas | Após 10 | Após 20 |
|---|---|---|---|
| 1% | R$ 950,99 | R$ 904,38 | R$ 817,91 |
| 2% | R$ 903,92 | R$ 817,07 | R$ 667,61 |
| 5% | R$ 773,78 | R$ 598,74 | R$ 358,49 |
| 10% | R$ 590,49 | R$ 348,68 | R$ 121,58 |
Cálculo próprio: saldo = R$ 1.000 x (1 – stake) elevado ao número de derrotas.
Com stake de 10% do saldo, 20 derrotas seguidas deixam R$ 121,58 de R$ 1.000. Com 1%, deixam R$ 817,91. O percentual fixo nunca zera a banca em teoria, mas, com stakes altas, a deixa pequena demais para continuar.
Stake por confiança
Stake por confiança é variar o número de unidades conforme a confiança em cada aposta, por exemplo 1 unidade para baixa, 2 para média e 3 para alta. O método só tem sentido se o registro mostrar que as apostas de 3 unidades realmente rendem mais que as de 1; sem esse histórico, ele apenas aumenta a stake quando a convicção é maior, e convicção não é probabilidade.
Critério de Kelly
O critério de Kelly é a fórmula que define a fração da banca a apostar a partir da odd e da probabilidade estimada do resultado: f = (b x p – q) ÷ b, em que b é a odd menos 1, p é a probabilidade estimada e q é 1 – p. Ele foi apresentado por J. L. Kelly Jr. no artigo “A New Interpretation of Information Rate”, publicado em 1956 no Bell System Technical Journal. A introdução ao conceito, com o caso da odd justa, está em odds e critério de Kelly.
| Odd | Probabilidade estimada | Valor esperado | Kelly | Meio Kelly | Um quarto de Kelly |
|---|---|---|---|---|---|
| 2,00 | 52% | +4,0% | 4,00% | 2,00% | 1,00% |
| 2,00 | 55% | +10,0% | 10,00% | 5,00% | 2,50% |
| 1,80 | 58% | +4,4% | 5,50% | 2,75% | 1,38% |
| 2,50 | 42% | +5,0% | 3,33% | 1,67% | 0,83% |
| 3,00 | 30% | menos 10,0% | negativo: não apostar |
Cálculo próprio com probabilidades hipotéticas.
Quando a probabilidade estimada é a própria probabilidade implícita das odds da casa, com a margem embutida, o resultado de Kelly é sempre zero ou negativo. A fórmula só indica aposta quando o apostador acredita saber a probabilidade melhor que o mercado.
Kelly na prática: fração de Kelly e o custo de errar a probabilidade
O critério de Kelly maximiza o crescimento médio da banca a longo prazo, mas só se a probabilidade estimada estiver certa. Por isso é comum usar uma fração dele (meio Kelly, um quarto de Kelly). A conta abaixo mostra por quê, com odd 2,10 e probabilidade real de 50% (valor esperado de +5%):
| Fração apostada | % da banca por aposta | Crescimento médio por aposta | Em relação ao Kelly cheio |
|---|---|---|---|
| Um quarto de Kelly | 1,14% | 0,0497% | 43,8% |
| Meio Kelly | 2,27% | 0,0852% | 75,0% |
| Kelly cheio | 4,55% | 0,1135% | 100% |
| Dobro de Kelly | 9,09% | 0,0000% | zero |
| Triplo de Kelly | 13,64% | menos 0,3421% | a banca encolhe |
Cálculo próprio: crescimento médio por aposta = p x ln(1 + b x f) + q x ln(1 – f).
Três leituras:
- Meio Kelly entrega 75% do crescimento com metade do risco. A oscilação da banca cai muito mais que o crescimento.
- Apostar o dobro do Kelly zera o crescimento, mesmo com uma aposta de valor esperado positivo. Acima disso, a banca tende a encolher.
- Errar a probabilidade tem o mesmo efeito. Quem estima 55% quando a probabilidade real é 50% calcula um Kelly de 14,09%, que é mais que o triplo do correto; o crescimento médio real fica em menos 0,389% por aposta. Com meio Kelly da mesma estimativa errada (7,05%), o crescimento ainda é positivo (0,079%).
O problema de fundo continua: na maior parte das apostas, ninguém sabe a probabilidade real, e o valor esperado com as odds da casa é negativo. Kelly é uma ferramenta matemática para quem tem uma vantagem verificável, não um método para criar essa vantagem.
Sequências de derrotas: quanto a banca precisa aguentar
Uma sequência de derrotas é estatisticamente esperada mesmo em apostas equilibradas, e a gestão de banca precisa contar com ela antes que aconteça. Com apostas em que cada resultado tem 50% de chance (odds perto de 2,00), a probabilidade de aparecer pelo menos uma sequência de derrotas seguidas é:
| Sequência de derrotas | Em 100 apostas | Em 500 apostas |
|---|---|---|
| 5 seguidas | 81,0% | acima de 99,9% |
| 7 seguidas | 31,8% | 86,4% |
| 10 seguidas | 4,4% | 21,5% |
Cálculo próprio por programação dinâmica, com probabilidade de derrota de 50% em cada aposta independente.
Mesmo apostando em favoritos, as sequências aparecem: com odds perto de 1,50 (uma derrota a cada três apostas, em média), a chance de ver pelo menos 5 derrotas seguidas em 200 apostas é de 42,1%, e de 6 seguidas, 16,5%.
A consequência prática é que a stake precisa ser pequena o bastante para atravessar essas sequências: com 5% da banca por aposta em stake fixa, 10 derrotas seguidas consomem metade dela; com 1%, consomem 10%.
Limite de perda e limite de ganho
Limite de perda (stop loss) é o valor máximo que se aceita perder em um dia, semana ou mês, e limite de ganho (stop gain) é o valor de lucro a partir do qual se encerra a sessão. O limite de perda é a parte da gestão que efetivamente protege o dinheiro; o de ganho serve para encerrar a sessão em um ponto definido antes, e não no calor do momento.
| Banca mensal | Limite de perda diário (ilustrativo, 10%) | Limite de perda mensal | O que fazer ao atingir |
|---|---|---|---|
| R$ 200 | R$ 20 | A banca inteira | Encerrar até o dia seguinte |
| R$ 500 | R$ 50 | A banca inteira | Encerrar até o dia seguinte |
Exemplo ilustrativo; não é recomendação de valor.
As regras só funcionam se forem definidas antes e não forem revistas depois de uma perda. As plataformas costumam oferecer limites de depósito, de perda e de tempo nas configurações da conta.
Registro de apostas: planilha, ROI e yield
O registro de apostas é a planilha (ou caderno) em que cada aposta é anotada com os dados necessários para medir o resultado real, e não o lembrado.
| Coluna | Exemplo | Para que serve |
|---|---|---|
| Data | 13/11 | Separar períodos |
| Evento e mercado | Time A x Time B, 1X | Ver em que mercados se ganha ou perde |
| Odd | 1,28 | Calcular a probabilidade implícita |
| Stake (R$ e unidades) | R$ 10 (1u) | Medir o volume apostado |
| Resultado | Ganha | Taxa de acerto |
| Lucro ou perda | +R$ 2,80 | Resultado acumulado |
| Saldo da banca | R$ 502,80 | Aplicar o percentual e o limite |
Dois indicadores resumem o registro:
- Yield: lucro dividido pelo total apostado. Mede o retorno por real colocado em apostas.
- ROI sobre a banca: lucro dividido pela banca inicial. Mede quanto a banca cresceu ou encolheu.
Exemplo: 50 apostas de R$ 10 (R$ 500 apostados no total), com retorno de R$ 530, numa banca de R$ 300. O lucro é R$ 30; o yield é 30 ÷ 500 = 6%; o ROI sobre a banca é 30 ÷ 300 = 10%.
Um yield positivo em poucas apostas não mostra habilidade. Em 100 apostas com odd perto de 2,00, a variação normal do resultado é de cerca de 10 unidades para cima ou para baixo (um desvio padrão), o que já cobre um yield de 10% para mais ou para menos. A quantidade de apostas necessária para separar habilidade de sorte está em estratégias de apostas: o que a matemática diz.
Gestão de banca com pouco dinheiro: R$ 20, R$ 50 e R$ 100
A gestão de banca funciona igual com valores pequenos; o que muda é que o valor mínimo de aposta da plataforma pode ser maior que a unidade calculada.
| Banca | Unidade de 2% | Unidade de 5% | Observação |
|---|---|---|---|
| R$ 20 | R$ 0,40 | R$ 1,00 | Se a aposta mínima for maior que a unidade, cada aposta pesa mais na banca |
| R$ 50 | R$ 1,00 | R$ 2,50 | 50 apostas de 2% ou 20 de 5% até zerar, em stake fixa |
| R$ 100 | R$ 2,00 | R$ 5,00 | 50 apostas de 2% ou 20 de 5% até zerar, em stake fixa |
Cálculo ilustrativo; não é recomendação de valor.
Com uma banca pequena, a tentação é usar stakes altas ou múltiplas de odd alta para “fazer a banca crescer”. Isso só acelera a perda: uma múltipla de cinco seleções a 1,90 acerta cerca de 3% das vezes, conta mostrada em aposta múltipla: chance real de acerto.
Progressões não são gestão de banca
Martingale, Fibonacci e outras progressões aumentam a stake depois de perdas para tentar recuperar o prejuízo, o que é o oposto de gestão de banca: elas fazem a exposição crescer justamente quando a banca diminui. A análise de cada uma, com as tabelas de perda, está em Martingale e outras estratégias de apostas.
Gestão de banca ao vivo e no cassino
O ritmo do jogo muda a forma de aplicar as mesmas regras.
- Ao vivo: como as decisões são tomadas em segundos, o limite de perda por sessão é o principal controle; o funcionamento do mercado durante o jogo está em apostas ao vivo.
- No cassino: em caça-níqueis e jogos de mesa, a vantagem da casa é fixa e conhecida, e nenhuma divisão de stake muda o retorno médio. A gestão serve só para limitar a perda e o tempo de jogo. O retorno teórico de cada jogo é explicado em RTP: o que é e como interpretar, e a oscilação de curto prazo em volatilidade em slots.
Erros comuns na gestão de banca
Os erros mais comuns não são de cálculo, e sim de disciplina.
| Erro | O que acontece | Como a regra evita |
|---|---|---|
| Correr atrás do prejuízo | Aumenta a stake para recuperar uma perda | Stake definida antes, não depois do resultado |
| Repor a banca no meio do período | O limite deixa de existir | Banca com período e sem reposição |
| Stake alta demais | Uma sequência normal de derrotas consome a banca | Unidade de 1% a 2% |
| Mudar de método a cada perda | Os resultados deixam de ser comparáveis | Um método por período, revisado no fim |
| Não registrar | A memória guarda os acertos e esquece as perdas | Registro de todas as apostas |
| Tratar aposta como renda | A banca vira dinheiro de que se precisa | Banca só com dinheiro que pode ser perdido |
| Confiar em “gestão” de grupos e sinais pagos | Promessa de ganho com método | A matemática dos sinais está em sinais, robôs e grupos de apostas |
Os demais guias da seção, de odds a mercados, estão reunidos em apostas esportivas: guia completo.
Em 13/11/2026, a oferta de apostas de quota fixa no Brasil está proibida desde 25/09/2026 pela MP 1.394/2026; a situação atualizada está em situação legal das apostas no Brasil. Os cálculos desta página seguem a nossa política editorial.
Perguntas frequentes
O que é banca de aposta?
Banca de aposta é o valor separado exclusivamente para apostar em um período, como uma semana ou um mês. Deve ser um dinheiro que pode ser perdido por inteiro sem afetar contas ou economias.
O que é gestão de banca?
Gestão de banca é o conjunto de regras que define o tamanho da banca, o valor de cada aposta e o limite de perda. Ela controla quanto se perde, mas não aumenta a chance de acerto nem garante lucro.
Quanto é 1% da banca?
É a banca dividida por 100. Numa banca de R$ 500, 1% é R$ 5; numa de R$ 100, R$ 1. Esse valor costuma ser usado como unidade de aposta.
Quanto da banca devo apostar por aposta?
Os métodos mais usados trabalham com 1% a 2% da banca por aposta. Com 1% em stake fixa, são 100 apostas perdidas até zerar; com 5%, apenas 20. Não existe valor que elimine o risco de perda.
Como dividir a banca em unidades?
Escolha uma porcentagem fixa, por exemplo 1%, e calcule o valor em reais: essa é a unidade. As apostas passam a ser medidas em unidades (1u, 2u), o que permite comparar resultados ao longo do tempo.
Dá para fazer gestão de banca com pouco dinheiro?
Sim, com as mesmas porcentagens. O limite prático é a aposta mínima da plataforma, que pode ser maior que a unidade calculada para bancas de R$ 20 ou R$ 50.
O que é stop loss nas apostas?
Stop loss é o limite de perda: o valor máximo que se aceita perder em um dia ou mês. Ao atingi-lo, a atividade é encerrada até o período seguinte, sem exceção.
O que é o critério de Kelly?
É a fórmula f = (b x p – q) ÷ b, que indica a fração da banca a apostar a partir da odd e da probabilidade estimada. Ela só indica aposta quando a probabilidade estimada supera a implícita na odd, e erros de estimativa podem fazer a banca encolher.
Qual a diferença entre ROI e yield?
Yield é o lucro dividido pelo total apostado; ROI sobre a banca é o lucro dividido pela banca inicial. Com R$ 30 de lucro em R$ 500 apostados e banca de R$ 300, o yield é 6% e o ROI, 10%.
Gestão de banca garante lucro?
Não. A gestão de banca não muda o valor esperado das apostas, que é negativo por causa da margem da casa. Ela apenas limita o tamanho e a velocidade das perdas.
Fontes
- J. L. Kelly Jr., “A New Interpretation of Information Rate”, Bell System Technical Journal, vol. 35, n. 4, pp. 917 a 926, julho de 1956. DOI: https://doi.org/10.1002/j.1538-7305.1956.tb03809.x (metadados conferidos no Crossref em 12/11/2026)
- Tabelas de unidades, saldos em percentual fixo, frações e crescimento de Kelly, probabilidades de sequências de derrotas (programação dinâmica), ROI, yield e desvio padrão calculados pela redação com as fórmulas mostradas na página (conferidos em 13/11/2026)
- Medida Provisória nº 1.394, de 25/09/2026 (texto integral): https://normas.leg.br/?urn=urn:lex:br:federal:medida.provisoria:2026-09-25;1394 (conferido em 12/11/2026)